Réforme de la facturation électronique · profil français
Faites auditer votre base avant l'échéance du 1er septembre 2027.
Vous saurez ce qui manque, ce qui est faux, et ce qui sera refusé par les règles Factur-X.
Rapport sous 48 heures. L'audit ne corrige rien : il vous dit ce qui bloque,
ce que vous corrigez vous-même et ce qui relève de votre éditeur.
Une question d'abord ? Écrivez-moi.
Ce qui est vérifié
Clés de contrôle, zéros perdus par un tableur, notation scientifique. Et le SIREN à 9 chiffres, là où un SIRET de 14 est refusé.
HT + TVA = TTC au centime, ventilation par taux, montants saisis en centimes.
Formats mélangés dans une colonne, dates impossibles, livraison distincte de la facture.
Pénalités, recouvrement, escompte, mode de facturation, routage. Absents des fichiers antérieurs à la réforme.
Vous ne pouvez pas les saisir : c'est votre éditeur qui doit les ajouter.
Fiches en double, adresses malformées, remplissage par colonne. Quatre indicateurs signalés à part, jamais comptés dans le taux de rejet.
L'audit
Vous envoyez votre fichier clients. Vos données passent les règles Factur-X, une par une.
Vous recevez le taux de rejet projeté et la liste des règles en échec, avec leurs volumes.
Après paiement, vous recevez votre espace de dépôt par e-mail sous 24 heures ouvrées. Le délai de 48 heures court à partir de la réception du fichier, pas du paiement.
Suppression sous 30 jours après livraison, avec attestation. Le circuit complet.
Forfait standard.
TVA non applicable, article 293 B du Code général des impôts.
Une question d'abord ? Écrivez-moi.
BR-FR-10_BT-30100 %BR-FR-11_BT-47100 %BR-FR-05_BT-22_PMD100 %BR-FR-05_BT-22_PMT100 %BR-FR-05_BT-22_AAB100 %BR-FR-08_BT-23100 %BR-FR-13_BT-34100 %BR-FR-12_BT-49100 %CGI-LIVRAISON100 %FMT-TVA-CLE72,8 %FMT-SIRET47,6 %FMT-DATE12,7 %FMT-ECHELLE9,7 %BR-CO-156,0 %BR-13conformeBR-14conformeBR-DEC-12conformeBR-DEC-14conformeBR-E-10conformeFMT-MONTANTconformeQUAL-DOUBLON41 groupesQUAL-EMAIL3,1 %QUAL-TEL8,4 %QUAL-MULTISOURCE2 indicesVos colonnes sont vérifiées une par une avant le moindre calcul, et chaque signalement est relu à la main.
Aucune intelligence artificielle n'analyse vos données : l'audit tourne sur ma machine, hors ligne.
Soit l'audit révèle ce qui sera refusé, et vous savez quoi corriger — et dans quel ordre — avant l'échéance.
Soit il ne révèle rien, et vous disposez d'une mesure documentée que votre fichier est prêt : 24 contrôles, taux de rejet nul, empreinte du fichier analysé, daté. Un document présentable en interne.
Pourquoi maintenant
Une fiche client créée en 2016 sert encore aujourd'hui, avec le numéro saisi à l'époque. Ce n'est pas de l'archive : c'est une donnée active qui produira une facture demain.
Vos tests portent naturellement sur des factures récentes, saisies avec vos contrôles actuels. Elles passent.
Les fiches anciennes ne se réveillent qu'en production, une par une, sans qu'on sache combien elles sont.
Votre éditeur ajoute les champs exigés, un outil de vérification en masse contrôle vos SIRET. Ni l'un ni l'autre ne remplit votre fichier clients.
Avant de commencer
Vous pouvez masquer une colonne que vous préférez ne pas transmettre — mais chez un entrepreneur individuel, le nom du client est sa raison sociale : le retirer prive l'audit de la détection des doublons.
Excel, CSV, JSON, XML ou export de base : tous acceptés. Un export SQL brut ou des PDF demandent un traitement à part, à chiffrer séparément.
Vos données
Un fichier volumineux passe nécessairement par un intermédiaire. Trois options, vous choisissez.
C'est là que la distinction compte.
Précision de vocabulaire : le transfert passe par un service, le traitement non. Écrire « aucune donnée ne transite par un tiers » serait faux dès lors qu'un lien de partage est utilisé. Ce qui est vrai, et vérifiable, c'est qu'aucun tiers ne lit, n'analyse ni ne conserve vos données.
Qui fait l'audit
Je travaille sur des données qui viennent de systèmes qui ne se parlent pas :
les remettre d'équerre, et surtout repérer ce qui casse sans prévenir.
Un identifiant tronqué par un tableur, un montant saisi en centimes,
une colonne dont l'intitulé ne correspond pas à son contenu.
Avant de proposer cet audit, j'ai écrit un générateur Factur-X et je l'ai soumis au validateur officiel du FNFE-MPE.
Il m'a fallu treize corrections pour qu'il passe.
Six portaient sur des exigences propres au profil français, qu'aucune lecture de la norme européenne ne laisse deviner.
C'est de ces treize erreurs qu'est né le corpus de test que j'ai publié.
Restait à savoir ce que ces règles donnent sur des données réelles.
Je les ai passées sur les données de la commande publique — 3,2 millions de lignes, publiées par l'État.
Un marché n'est pas une facture : seuls les identifiants, montants et dates y étaient mesurables.
Sur les identifiants d'entreprise : 7 367 clés de contrôle fausses, 4 185 SIRET amputés de leur zéro initial par un tableur, 83 000 absents.
Produire une facture conforme demande quelques jours. Avoir des données qui la remplissent correctement est un autre travail.
Le code est public, chaque référence est sourcée, et le corpus se clone en une commande.
Voir le corpus sur GitHub · 32 cas, licence MITIl tourne sur des fichiers dont les défauts sont connus à l'avance. C'est la seule façon de savoir qu'un chiffre annoncé est juste, et non le produit d'un bug. Aucun signalement toléré sur un fichier sain.
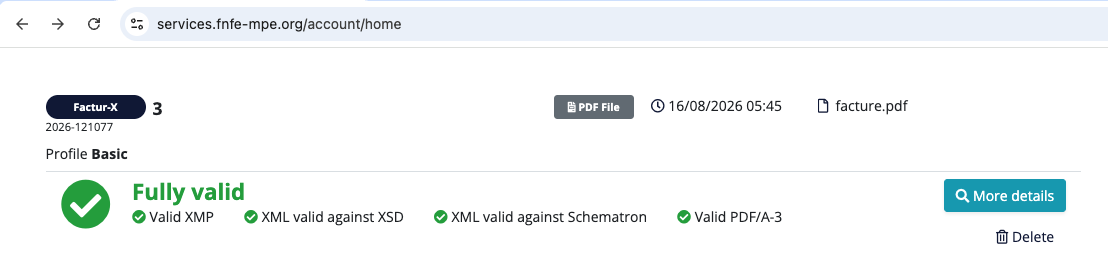
Reconnu Fully valid par l'outil officiel du FNFE-MPE : métadonnées, schéma, règles métier et conformité PDF/A-3.
Schematron EN 16931 release 1.3.16 et schematrons FNFE-MPE v1.4.0.03, exécutés localement. Huit attributions de règles corrigées après confrontation aux sources.
Le détail
Un code officiel n'est employé que si le contrôle correspond exactement au test officiel.
Sinon il porte un préfixe qui le signale comme un contrôle maison.
BR-13 · BR-14Présence des totaux hors taxes et toutes taxes comprises.BR-DEC-12 · BR-DEC-14Deux décimales maximum sur les montants.BR-CO-15Total TTC égal à la base d'imposition plus le total de TVA.BR-E-10Motif d'exonération lorsque le taux est nul.BR-FR-10_BT-30Identifiant légal du vendeur — SIREN à 9 chiffres, schemeID 0002.BR-FR-11_BT-47Identifiant légal de l'acheteur.BR-FR-05_BT-22_PMDMention des pénalités de retard, en note structurée.BR-FR-05_BT-22_PMTMention de l'indemnité forfaitaire de recouvrement.BR-FR-05_BT-22_AABMention d'escompte ou de son absence.BR-FR-08_BT-23Mode de facturation, valeur d'une liste fermée.BR-FR-13_BT-34Point de routage de l'émetteur.BR-FR-12_BT-49Point de routage du destinataire.CGI-LIVRAISONDate de livraison ou d'exécution — article 242 nonies A du Code général des impôts.FMT-DATEDate lisible, valide au calendrier, dans une plage plausible. Une date présente mais impossible passe la règle normative de présence.FMT-SIRETIdentifiant exploitable : longueur, structure, zéro de tête perdu, notation scientifique.FMT-TVA-CLEClé de contrôle du numéro de TVA, recalculée. Aucune norme ne l'exige — elle attrape de vraies erreurs.FMT-MONTANTMontant absent, illisible ou hors format.FMT-ECHELLEMontants saisis en centimes. Indétectable par les règles de cohérence, qui restent vraies à cette échelle.QUAL-DOUBLONFiches désignant probablement la même entreprise sous deux identifiants. Signalées pour arbitrage, jamais fusionnées.QUAL-EMAILFormat des adresses. En B2B le routage passe par le SIREN, pas par l'e-mail : c'est un indicateur de qualité, pas une cause de rejet.QUAL-TELLongueur, zéro de tête perdu, indicatif mélangé.QUAL-MULTISOURCEIndices d'un fichier provenant de plusieurs systèmes. Signale une suspicion, ne conclut jamais à une source unique.Chaque contrôle a été confronté aux schematrons officiels, exécutés en local plutôt que lus.
Les limites
Écrites ici, avant que vous décidiez.
La reprise est une prestation distincte, que je peux prendre en charge.
Une base ou plusieurs, selon ce que le rapport révèle. À partir de l'audit, jamais avant — on ne peut pas estimer un nettoyage sans savoir ce qu'il y a à nettoyer.
Rien ne vous oblige à me la confier : le rapport est fait pour que vos équipes puissent le faire elles-mêmes si elles en ont le temps.
Choisissez votre périmètre, payez, et vous recevez votre espace de dépôt.
Voir le tarifTVA non applicable, article 293 B du CGI.
Une question d'abord ? Écrivez-moi.